 Jenny Ngô Diệp
Lương Hưu Ở Mỹ Tính Như Thế Nào? Cách Tính 2026
Lương hưu ở Mỹ được tính dựa trên 35 năm có thu nhập cao nhất sau khi điều chỉnh theo mức lương qua các năm, cùng với độ tuổi bắt đầu nhận tiền. Người lao động thường cần tích lũy ít nhất 40 tín chỉ An sinh Xã hội (Social Security credits), tương đương tối thiểu khoảng 10 năm có đủ thu nhập đóng thuế, để được nhận lương hưu theo hồ sơ làm việc của mình. Tuy nhiên, người làm việc 10 năm và người làm việc 35 năm có thể nhận số tiền rất khác nhau.
Đây là điều Diệp nghĩ người Việt nên tìm hiểu sớm, nhất là những gia đình sang Mỹ định cư khi đã ngoài 40 hoặc 50 tuổi.
Khi nói chuyện về cuộc sống ở Mỹ, chúng ta thường quan tâm đến lương tháng, tiền thuê nhà, bảo hiểm hay công việc hiện tại. Nhưng đến một độ tuổi nhất định, câu hỏi quan trọng hơn sẽ là: Nếu không còn đi làm nữa, mỗi tháng mình có bao nhiêu tiền để trang trải cuộc sống?
Ở Mỹ, không phải cứ đến 65 tuổi là ai cũng được nhận cùng một mức lương hưu. Có người nhận vài trăm USD, có người nhận vài nghìn USD mỗi tháng. Sự khác biệt nằm ở lịch sử thu nhập, thời gian tham gia Social Security và thời điểm bắt đầu nhận quyền lợi.
Bài viết này sẽ giúp bạn hiểu cách tính tiền hưu Social Security năm 2026, những trường hợp người Việt thường gặp và cách tự kiểm tra số tiền dự kiến nhận được.
Lương hưu ở Mỹ được tính dựa trên những gì?
Khi nhắc đến lương hưu ở Mỹ, nhiều người đang nói đến Social Security Retirement Benefits, tức quyền lợi hưu trí thuộc hệ thống An sinh Xã hội do chính phủ liên bang quản lý.
Trong thời gian làm việc, người lao động có thu nhập thuộc diện chịu thuế Social Security sẽ đóng góp vào hệ thống. Khi đáp ứng các điều kiện, họ có thể nhận tiền hưu hàng tháng.
Số tiền được tính chủ yếu dựa trên ba yếu tố:
| Yếu tố | Ảnh hưởng đến tiền hưu |
|---|---|
| Thu nhập đã đóng Social Security | Thu nhập được tính cao hơn thường giúp tăng quyền lợi |
| Lịch sử thu nhập tối đa 35 năm | Là cơ sở để tính thu nhập bình quân đã điều chỉnh |
| Tuổi bắt đầu nhận hưu | Nhận sớm bị giảm, trì hoãn có thể được tăng |
Một điều rất quan trọng là Social Security không giống tài khoản tiết kiệm cá nhân. Số thuế bạn đã đóng không được giữ trong một tài khoản riêng rồi chia đều để trả lại khi về hưu.
Thay vào đó, SSA sử dụng công thức theo luật để xác định quyền lợi dựa trên lịch sử thu nhập của bạn.
Lương hưu ở Mỹ được tính như thế nào?
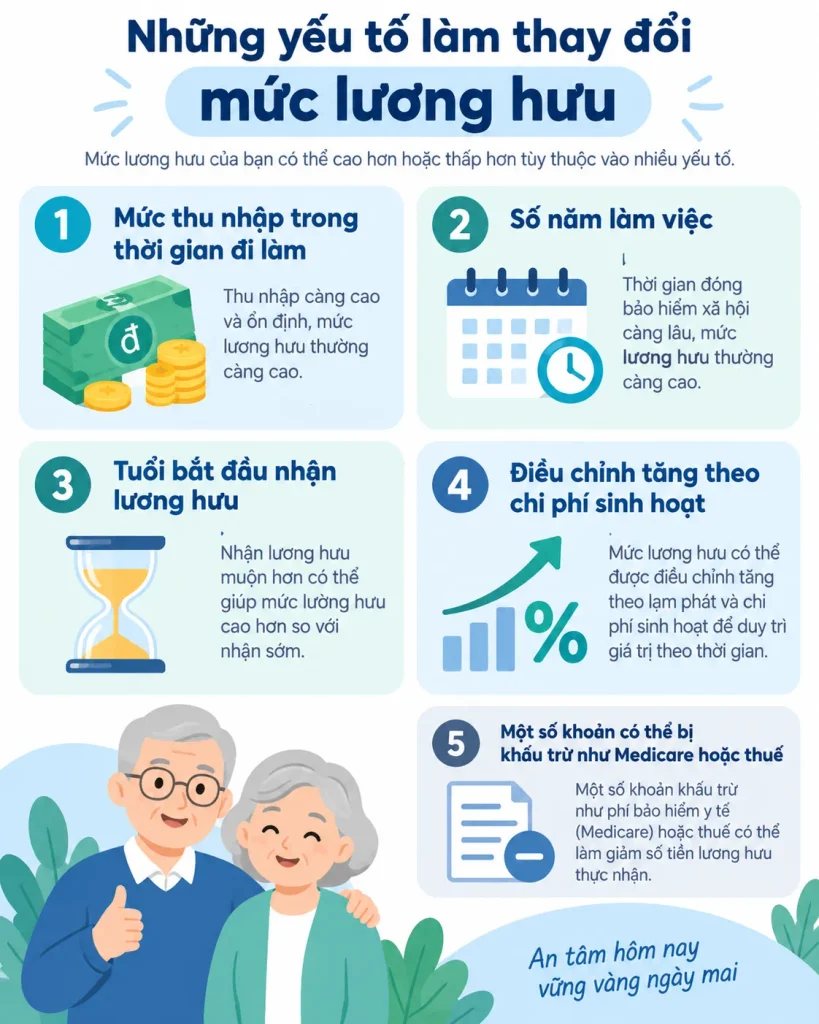
Tại Mỹ, lương hưu phổ biến nhất là Social Security (An sinh Xã hội). Số tiền bạn nhận mỗi tháng phụ thuộc vào thu nhập đã đóng thuế Social Security, số năm làm việc và tuổi bắt đầu nhận lương hưu.
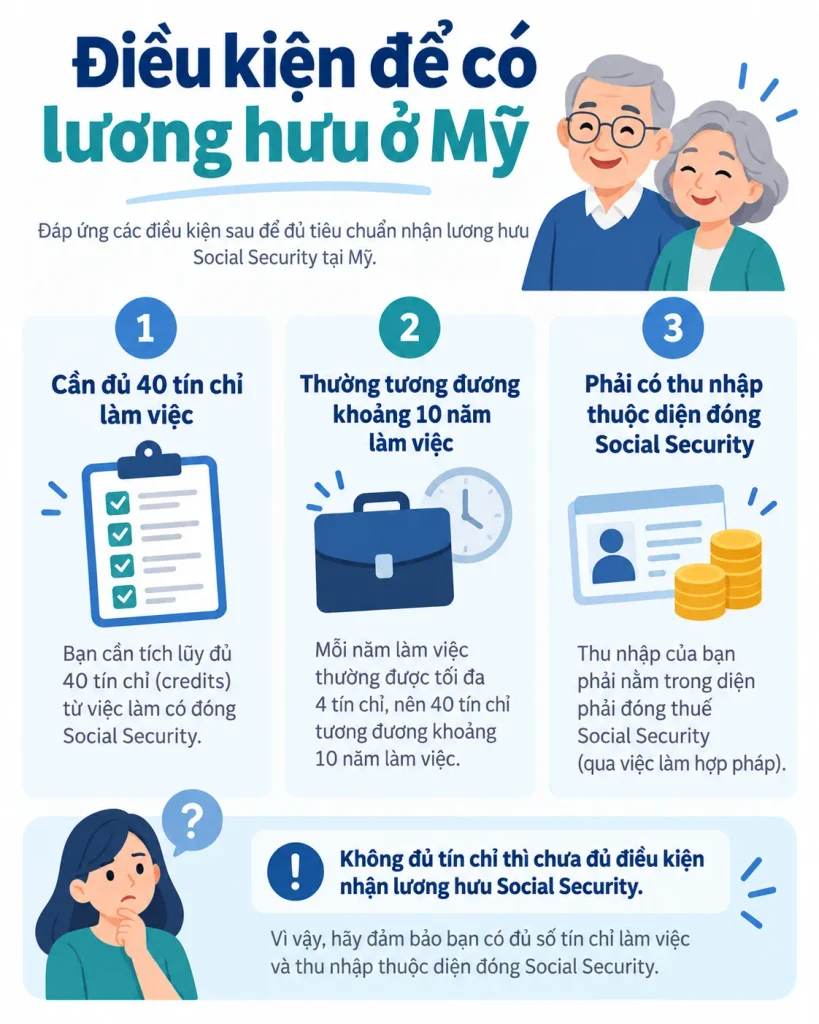
Cơ quan An sinh Xã hội Mỹ (SSA) sẽ chọn 35 năm có thu nhập cao nhất sau điều chỉnh để tính mức lương hưu, không chỉ dựa vào mức lương của công việc cuối cùng.
1. Điều kiện nhận lương hưu ở Mỹ
| Điều kiện | Quy định cơ bản |
|---|---|
| Thời gian làm việc | Thường cần 40 tín chỉ (credits), tương đương khoảng 10 năm làm việc có đóng Social Security. |
| Thu nhập năm 2026 | Mỗi 1.890 USD thu nhập được 1 tín chỉ, tối đa 4 tín chỉ/năm. |
| Tuổi nhận sớm nhất | 62 tuổi, nhưng số tiền nhận hằng tháng bị giảm. |
| Tuổi nghỉ hưu đầy đủ | Từ 66–67 tuổi, tùy năm sinh. |
| Nhận muộn | Trì hoãn đến 70 tuổi giúp tăng mức tiền nhận mỗi tháng. |
2. Nếu làm nhiều công việc thì tính thế nào?
| Trường hợp | Cách tính lương hưu |
|---|---|
| Làm 2 công việc cùng lúc | Cộng thu nhập thuộc diện đóng Social Security từ cả hai công việc, trong giới hạn hằng năm. |
| Có năm lương cao, năm lương thấp | Chọn 35 năm có thu nhập cao nhất sau điều chỉnh. |
| Làm việc dưới 35 năm | Những năm còn thiếu được tính bằng 0, khiến mức bình quân thấp hơn. |
| Tiếp tục làm việc khi lớn tuổi | Thu nhập mới có thể thay thế năm thu nhập thấp trước đây. |
| Làm việc nhận tiền mặt, không khai báo | Thu nhập không được báo cáo sẽ không được ghi nhận để tính lương hưu. |
3. Người từng làm việc ở Việt Nam có được cộng thời gian không?
Không. Hiện Mỹ và Việt Nam chưa có hiệp định cộng gộp thời gian đóng bảo hiểm xã hội.
| Trường hợp | Quy định |
|---|---|
| Đã đóng BHXH ở Việt Nam | Không được cộng vào 40 tín chỉ Social Security của Mỹ. |
| Có đủ điều kiện hưởng ở cả hai nước | Có thể nhận lương hưu riêng từ từng nước theo quy định. |
| Chưa đủ 40 tín chỉ tại Mỹ | Thông thường chưa đủ điều kiện nhận lương hưu hưu trí dựa trên hồ sơ làm việc của mình. |
Không. Đây là những nguồn thu nhập hưu trí khác nhau.
- Social Security: Quyền lợi hưu trí từ hệ thống An sinh Xã hội, tính theo hồ sơ thu nhập và điều kiện hưởng.
- 401(k): Tài khoản tiết kiệm hưu trí thường gắn với doanh nghiệp, có thể có đóng góp từ người lao động và chủ sử dụng lao động.
- IRA: Tài khoản hưu trí cá nhân với những quy định riêng về đóng góp và rút tiền.
Nếu có cả Social Security và khoản tiết kiệm 401(k), bạn có thể có nhiều nguồn thu nhập khi nghỉ hưu. Nhưng hai khoản này không được tính chung thành một mức lương hưu Social Security.
2. Làm bao nhiêu năm mới được nhận lương hưu ở Mỹ?
Thông thường, người lao động cần 40 Social Security credits để đủ điều kiện nhận lương hưu theo hồ sơ làm việc của mình.
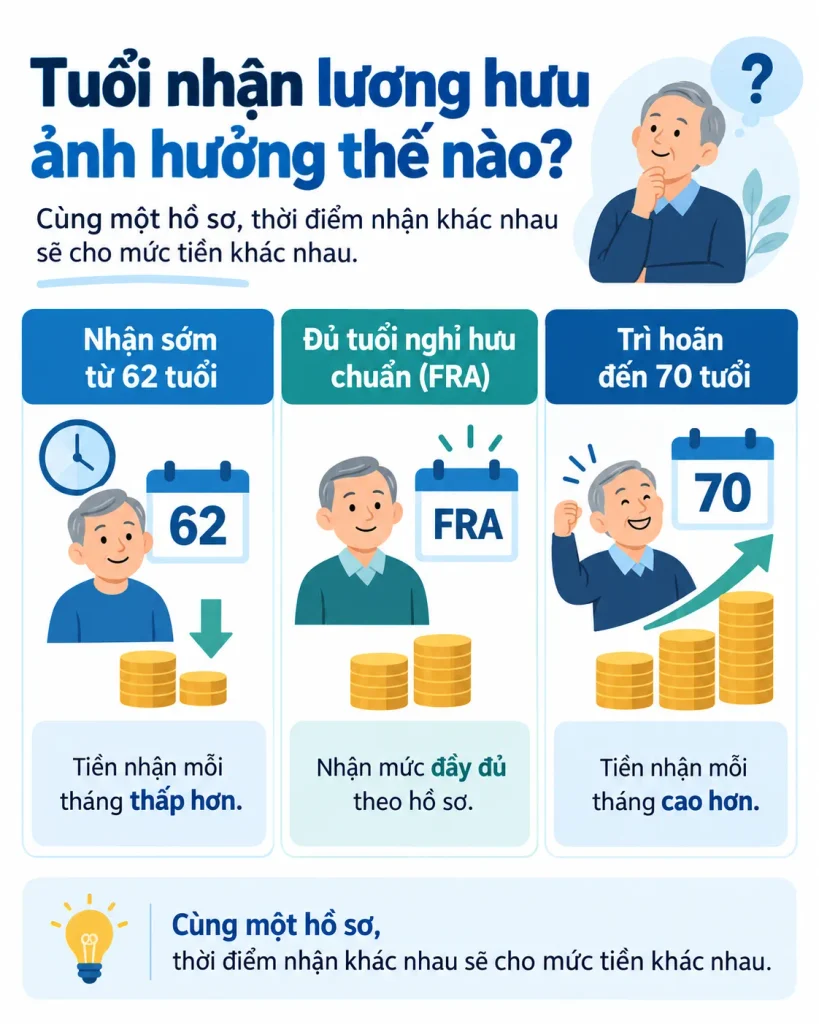
Mỗi năm, bạn có thể tích lũy tối đa 4 credits. Vì vậy, muốn có 40 credits, bạn cần ít nhất 10 năm đạt đủ số tín chỉ tối đa.
Một credit năm 2026 được tính thế nào?
Theo Social Security Administration (SSA), mức thu nhập để tích lũy tín chỉ trong năm 2026 như sau:
| Thu nhập thuộc diện tính Social Security trong năm 2026 | Số credits |
| 1.890 USD | 1 |
| 3.780 USD | 2 |
| 5.670 USD | 3 |
| Từ 7.560 USD | 4 |
Bạn không thể kiếm quá 4 credits trong một năm, dù thu nhập cao đến đâu.
Ví dụ, một người có thu nhập thuộc diện tính Social Security là 40.000 USD trong năm 2026 vẫn chỉ nhận tối đa 4 credits. Một người có thu nhập 8.000 USD trong năm cũng có thể đạt 4 credits nếu đáp ứng các điều kiện áp dụng.
Điều đó có nghĩa 40 credits quyết định điều kiện hưởng hưu, chứ không trực tiếp quyết định mỗi tháng được nhận bao nhiêu tiền.
Đây là điểm Diệp thấy rất dễ nhầm. Nhiều người nghĩ chỉ cần làm đủ 10 năm là sẽ nhận một khoản lương hưu cố định. Thực tế, số tiền phụ thuộc vào lịch sử thu nhập được dùng trong công thức.
Làm việc nhận tiền mặt có được tính không?
Không phải cứ nhận lương bằng tiền mặt là không được tính Social Security.
Điều quan trọng là khoản thu nhập có thuộc diện phải báo cáo và đóng thuế Social Security hay không, đồng thời có được ghi nhận đúng trong hồ sơ thu nhập của SSA không.
Nếu làm việc tự do, thu nhập tự doanh cũng có thể được tính khi đáp ứng các quy định và nghĩa vụ thuế liên quan.
Ngược lại, nếu thu nhập không được khai báo và không xuất hiện trong hồ sơ Social Security, bạn có thể không tích lũy được tín chỉ hoặc quyền lợi tương ứng.
Vì vậy, Diệp khuyên người mới sang Mỹ nên kiểm tra hồ sơ thu nhập hằng năm, thay vì chờ đến gần tuổi nghỉ hưu mới phát hiện thông tin bị thiếu.
3. Công thức tính lương hưu ở Mỹ năm 2026
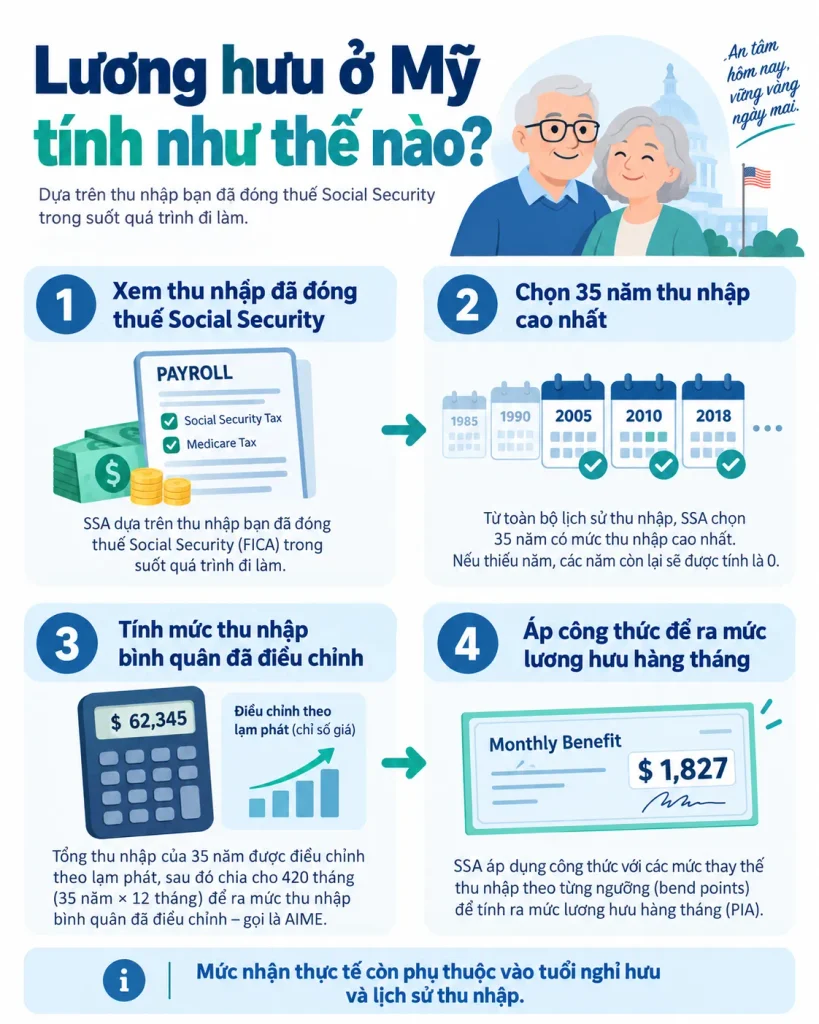
Nghe đến công thức Social Security có thể hơi rối, nhưng bạn chỉ cần hiểu bốn bước chính.
Bước 1: Xác định 35 năm thu nhập cao nhất
SSA xem xét lịch sử thu nhập thuộc diện tính Social Security của bạn, điều chỉnh thu nhập các năm trước theo chỉ số tiền lương được quy định, rồi chọn tối đa 35 năm cao nhất để tính quyền lợi.
Nếu chỉ làm việc 10 năm, những năm còn thiếu trong khoảng 35 năm có thể được tính là 0 USD.
Nếu làm việc 40 năm, SSA thường chọn 35 năm thu nhập đã điều chỉnh cao nhất, không nhất thiết lấy 35 năm đầu tiên hoặc 35 năm gần nhất.
Bước 2: Tính thu nhập bình quân tháng AIME
AIME là viết tắt của Average Indexed Monthly Earnings, có thể hiểu là thu nhập bình quân tháng sau khi đã điều chỉnh theo công thức của SSA.
Cách tính cơ bản:
AIME = Tổng thu nhập đã điều chỉnh của 35 năm được chọn ÷ 420 tháng
Ví dụ, nếu tổng thu nhập đã điều chỉnh trong 35 năm là 1.260.000 USD, AIME sẽ là:
1.260.000 ÷ 420 = 3.000 USD/tháng.
Con số 3.000 USD này chưa phải tiền hưu bạn được nhận. Nó là đầu vào của công thức tính quyền lợi.
Bước 3: Áp dụng công thức PIA
PIA (Primary Insurance Amount) là mức quyền lợi hưu trí cơ bản tại tuổi nghỉ hưu đầy đủ, trước một số điều chỉnh.
Với người lần đầu đủ điều kiện hưởng quyền lợi trong năm 2026, SSA áp dụng công thức:
| Phần thu nhập AIME | Tỷ lệ tính |
| 1.286 USD đầu tiên | 90% |
| Phần trên 1.286 USD đến 7.749 USD | 32% |
| Phần vượt 7.749 USD | 15% |
Các ngưỡng 1.286 USD và 7.749 USD dành cho người lần đầu đủ điều kiện trong năm 2026, thông thường là người bước sang tuổi 62 trong năm đó. Nếu bạn đã đủ điều kiện từ những năm trước, SSA sử dụng công thức và các điều chỉnh tương ứng với hồ sơ của bạn.
Bước 4: Điều chỉnh theo tuổi bắt đầu nhận tiền
Sau khi xác định PIA, SSA tiếp tục tính mức hưởng dựa trên độ tuổi bạn chọn bắt đầu nhận lương hưu.
Nếu nhận trước tuổi nghỉ hưu đầy đủ, số tiền sẽ bị giảm. Nếu trì hoãn nhận sau tuổi nghỉ hưu đầy đủ, tiền hưu có thể tăng đến tuổi 70.
Ngoài ra, số tiền thực nhận còn có thể chịu ảnh hưởng của điều chỉnh chi phí sinh hoạt (COLA), thuế, phí Medicare hoặc những yếu tố khác.
Giả sử một người lần đầu đủ điều kiện hưởng hưu trong năm 2026 có AIME là 3.000 USD.
Áp dụng công thức năm 2026:
| Phần tính | Số tiền |
| 90% × 1.286 USD | 1.157,40 USD |
| 32% × (3.000 − 1.286 USD) | 548,48 USD |
| Phần vượt 7.749 USD | 0 USD |
| PIA sau làm tròn theo quy tắc SSA | 1.705,80 USD/tháng |
Như vậy, mức quyền lợi cơ bản theo phép tính này là khoảng 1.706 USD mỗi tháng, trước điều chỉnh theo tuổi nhận và các yếu tố khác.
Tuy nhiên, đây là ví dụ với AIME giả định 3.000 USD. Nó không có nghĩa một người đang nhận lương 3.000 USD/tháng sẽ được hưởng 1.706 USD tiền hưu.
Để có AIME chính xác, SSA còn phải xét cả lịch sử thu nhập trong nhiều năm và phương pháp điều chỉnh tiền lương.
Với người muốn biết số tiền của chính mình, cách đáng tin cậy hơn là xem ước tính trên tài khoản my Social Security.
5. Làm việc 10 năm ở Mỹ được bao nhiêu tiền hưu?
Làm việc đủ 10 năm có thể giúp bạn tích lũy đủ 40 credits, nhưng không có mức lương hưu cố định dành riêng cho người làm 10 năm.
Đây là câu hỏi rất đáng quan tâm với người Việt sang Mỹ định cư ở tuổi trung niên.
Giả sử một người đến Mỹ năm 50 tuổi và bắt đầu làm việc có đóng Social Security. Đến năm 60 tuổi, người đó đã có 10 năm thu nhập đáp ứng điều kiện tích lũy đủ 40 credits.
Tuy nhiên, khi tính quyền lợi hưu trí, SSA vẫn sử dụng cơ sở 35 năm thu nhập. Nếu người đó chỉ có 10 năm thu nhập được tính, 25 năm còn lại có thể được đưa vào công thức với giá trị bằng 0.
Ví dụ minh họa: Cùng thu nhập nhưng khác số năm làm việc
Để dễ hình dung, giả sử thu nhập bình quân năm sau điều chỉnh theo phương pháp SSA là 36.000 USD trong những năm có làm việc.
| Trường hợp | Tổng thu nhập giả định trong 35 năm | AIME |
| Làm việc 10 năm | 360.000 USD | Khoảng 857 USD |
| Làm việc 20 năm | 720.000 USD | Khoảng 1.714 USD |
| Làm việc 35 năm | 1.260.000 USD | 3.000 USD |
Đây là bảng minh họa cách tính AIME, chưa phải mức tiền hưu được nhận. Bạn có thể thấy dù thu nhập bình quân trong những năm đi làm giống nhau, số năm có thu nhập càng ít thì AIME thường càng thấp do những năm bằng 0.
Đây là lý do người sang Mỹ muộn nên tìm hiểu Social Security sớm, đặc biệt nếu dự định nghỉ làm sau 10–15 năm.
Sang Mỹ năm 50 tuổi có nên tiếp tục làm việc sau 65 tuổi?
Điều này phụ thuộc vào sức khỏe, điều kiện tài chính và khả năng tìm việc.
Nếu tiếp tục làm việc và có thêm những năm thu nhập cao, những năm đó có thể thay thế các năm bằng 0 hoặc năm thu nhập thấp trong công thức, giúp tăng quyền lợi hưu trí.
Tuy nhiên, bạn không nhất thiết phải trì hoãn nghỉ hưu bằng mọi giá. Sức khỏe và chất lượng cuộc sống ở tuổi lớn hơn cũng rất quan trọng.
Theo Diệp, nếu sang Mỹ ở tuổi 45–55, bạn nên kiểm tra định kỳ số credits và mức tiền hưu dự kiến. Đừng đến tuổi 65 mới bắt đầu hỏi liệu mình đã đủ điều kiện nhận Social Security hay chưa.
6. Nghỉ hưu ở tuổi 62, 67 hay 70 nhận bao nhiêu tiền?
Ở Mỹ, thời điểm ngừng đi làm và thời điểm bắt đầu nhận Social Security không nhất thiết giống nhau.
Bạn có thể ngừng làm việc trước nhưng chưa nhận tiền hưu ngay, hoặc vẫn tiếp tục làm việc trong khi đã bắt đầu nhận quyền lợi.
Tuổi sớm nhất thường có thể bắt đầu nhận Social Security Retirement Benefits là 62. Trong khi đó, tuổi nghỉ hưu đầy đủ (Full Retirement Age – FRA) phụ thuộc vào năm sinh.
| Năm sinh | Tuổi nghỉ hưu đầy đủ |
| 1955 | 66 tuổi 2 tháng |
| 1956 | 66 tuổi 4 tháng |
| 1957 | 66 tuổi 6 tháng |
| 1958 | 66 tuổi 8 tháng |
| 1959 | 66 tuổi 10 tháng |
| Từ 1960 trở đi | 67 tuổi |
Riêng một số trường hợp sinh ngày 1/1 có quy tắc xác định theo năm trước đó.
Ví dụ nhận hưu sớm và nhận hưu muộn
Giả sử một người sinh từ năm 1960 trở đi có mức PIA là 1.800 USD/tháng.
| Tuổi bắt đầu nhận | Tỷ lệ so với PIA | Tiền hưu minh họa/tháng |
| 62 tuổi | 70% | 1.260 USD |
| 67 tuổi | 100% | 1.800 USD |
| 70 tuổi | 124% | 2.232 USD |
Các con số trên chỉ nhằm minh họa ảnh hưởng của tuổi nhận hưu trên cùng một mức PIA. Chúng chưa phản ánh việc tiếp tục đi làm, điều chỉnh COLA hoặc các khoản khấu trừ.
Nếu lựa chọn nhận từ năm 62 tuổi, bạn nhận tiền sớm hơn nhưng mức hưởng hàng tháng theo quy tắc nghỉ hưu sớm sẽ thấp hơn.
Ngược lại, trì hoãn đến tuổi 70 có thể tăng mức quyền lợi hàng tháng, nhưng bạn phải chờ lâu hơn mới bắt đầu nhận tiền.
Không có lựa chọn nào phù hợp với tất cả mọi người.
Góc nhìn của Diệp: Đừng chỉ so sánh số tiền mỗi tháng. Hãy cân nhắc cả sức khỏe, khoản tiết kiệm đang có, nhu cầu chi tiêu, tình trạng gia đình và việc bạn có thực sự muốn tiếp tục đi làm hay không.
Nếu dự định trì hoãn Social Security, cũng đừng quên kiểm tra thời điểm đăng ký Medicare. Việc hoãn nhận lương hưu không đồng nghĩa bạn có thể bỏ qua mọi thời hạn đăng ký bảo hiểm y tế.
7. Người Việt mới định cư có được hưởng lương hưu ở Mỹ không?
Có thể, nếu đáp ứng các điều kiện của Social Security.
Không phải cứ có thẻ xanh hoặc có quốc tịch Mỹ là tự động được nhận lương hưu. Ngược lại, việc có đủ điều kiện nhận quyền lợi không chỉ đơn giản phụ thuộc vào quốc tịch, mà còn liên quan đến hồ sơ thu nhập và các quy tắc áp dụng.
Nếu bạn mới sang Mỹ, việc quan trọng là tìm hiểu thu nhập từ công việc của mình có được ghi nhận cho Social Security hay không.
Nếu chưa đủ 40 credits thì sao?
Nếu chưa đủ tín chỉ để nhận quyền lợi hưu trí theo hồ sơ làm việc của chính mình, bạn có thể tiếp tục tích lũy qua những năm làm việc đủ điều kiện.
Trong một số trường hợp, người không đủ credits hoặc có mức tiền hưu thấp vẫn có thể đủ điều kiện nhận quyền lợi dựa trên hồ sơ của vợ hoặc chồng.
SSA có các quy định riêng về quyền lợi phối ngẫu (spousal benefits) và người còn sống (survivor benefits). Mức hưởng phụ thuộc vào điều kiện của từng trường hợp, không phải cứ kết hôn là đương nhiên nhận được một nửa tiền hưu của vợ hoặc chồng.
SSI (Supplemental Security Income) là chương trình hỗ trợ cho những người đáp ứng điều kiện về tuổi hoặc tình trạng khuyết tật, thu nhập, tài sản và những yêu cầu khác.
SSI không phải lương hưu Social Security dựa trên lịch sử đóng thuế lao động.
Đặc biệt, người không phải công dân Mỹ có thể chịu những điều kiện đủ tiêu chuẩn riêng. Vì vậy, không nên mặc định người có thẻ xanh trên 65 tuổi đều được nhận SSI.
Nếu gia đình có người lớn tuổi mới sang Mỹ, bạn nên kiểm tra điều kiện chính thức trước khi đưa khoản hỗ trợ này vào kế hoạch tài chính.
8. Cách kiểm tra lương hưu của mình trên website SSA
Nếu đã làm việc tại Mỹ, bạn không nhất thiết phải tự tính toàn bộ lịch sử thu nhập bằng công thức phức tạp.
SSA cung cấp tài khoản my Social Security để người đủ điều kiện kiểm tra thông tin và xem mức quyền lợi hưu trí ước tính.
Bạn có thể thực hiện theo các bước sau:
- Bước 1: Truy cập website Social Security Administration tại ssa.gov/myaccount.
- Bước 2: Đăng nhập hoặc tạo tài khoản theo hướng dẫn xác minh danh tính.
- Bước 3: Kiểm tra phần Social Security Statement, số credits đã tích lũy và lịch sử thu nhập (Earnings Record).
- Bước 4: Xem phần ước tính quyền lợi hưu trí (Retirement Benefit Estimate), nếu hệ thống đã có đủ dữ liệu và điều kiện để cung cấp kết quả.
- Bước 5: So sánh mức hưởng dự kiến ở các tuổi nhận hưu khác nhau. Khi công cụ hỗ trợ, bạn cũng có thể thay đổi giả định về thu nhập tương lai để xem ảnh hưởng.
Vì sao nên kiểm tra Earnings Record?
Giả sử bạn đã làm việc tại Mỹ nhiều năm nhưng một năm nào đó thu nhập không được ghi nhận chính xác. Nếu không kiểm tra và xử lý kịp thời, thông tin này có thể ảnh hưởng đến việc tính quyền lợi sau này.
Vì thế, Diệp khuyên bạn dành thời gian kiểm tra hồ sơ Social Security định kỳ, nhất là sau khi đổi việc, bắt đầu làm việc tự do hoặc có thay đổi lớn về thu nhập.
Bạn cũng không nên chia sẻ mật khẩu, mã xác thực hoặc số Social Security với người lạ chỉ vì họ đề nghị giúp kiểm tra tiền hưu.
Lưu ý: Nếu chưa đủ điều kiện, tài khoản có thể chưa hiển thị mức tiền hưu ước tính. Trong trường hợp đó, bạn vẫn nên kiểm tra số credits và thông tin thu nhập mà hệ thống cho phép xem.
9. Vì sao tiền hưu thực nhận có thể khác số tiền ước tính?
Ngay cả khi đã xem được mức hưởng dự kiến trên SSA, số tiền thực tế bạn nhận về tài khoản ngân hàng có thể khác.
Có bốn yếu tố đáng lưu ý.
Tiền bảo hiểm Medicare
Khi tham gia Medicare, một số khoản phí bảo hiểm, chẳng hạn Medicare Part B, có thể được khấu trừ trực tiếp từ tiền Social Security hàng tháng.
Vì vậy, số tiền hưu được tính trước khấu trừ không nhất thiết là số tiền được chuyển vào ngân hàng.
Thuế thu nhập
Tùy tổng thu nhập và tình trạng khai thuế, một phần quyền lợi Social Security có thể phải chịu thuế thu nhập liên bang.
Nếu có thêm tiền từ 401(k), IRA, lương đi làm hoặc nguồn thu nhập khác, nghĩa vụ thuế có thể thay đổi.
Tiếp tục làm việc khi đang nhận hưu
Nếu bắt đầu nhận Social Security trước tuổi nghỉ hưu đầy đủ và vẫn tiếp tục làm việc, quyền lợi có thể bị giữ lại một phần khi thu nhập vượt giới hạn.
Trong năm 2026, giới hạn thu nhập thông thường dành cho người chưa đến tuổi nghỉ hưu đầy đủ là 24.480 USD/năm. SSA có quy tắc riêng cho năm bạn đạt tuổi nghỉ hưu đầy đủ.
Sau khi đến tuổi nghỉ hưu đầy đủ, giới hạn thu nhập theo quy tắc này không còn áp dụng. Các khoản từng bị giữ lại có thể được tính đến khi SSA điều chỉnh lại quyền lợi theo quy định.
Điều chỉnh chi phí sinh hoạt COLA
Social Security có cơ chế điều chỉnh quyền lợi theo biến động chi phí sinh hoạt.
Năm 2026, mức tăng COLA là 2,8%. Tuy nhiên, điều này không có nghĩa mọi người đều thấy số tiền thực nhận tăng đúng 2,8%, vì các khoản phí và khấu trừ cũng có thể thay đổi.
10. Câu hỏi thường gặp về cách tính lương hưu ở Mỹ
Làm 10 năm ở Mỹ có được nhận lương hưu không?
Có thể, nếu tích lũy đủ 40 Social Security credits và đáp ứng các điều kiện hưởng hưu khác. Tuy nhiên, 10 năm chỉ là thời gian tối thiểu để tích lũy đủ 40 credits, không phải cơ sở để xác định một mức lương hưu cố định.
Làm 10 năm ở Mỹ được bao nhiêu tiền hưu mỗi tháng?
Không có con số chung. Mức tiền phụ thuộc vào thu nhập đã đóng Social Security, số năm có thu nhập, cách điều chỉnh thu nhập và tuổi bắt đầu nhận quyền lợi. Bạn nên xem ước tính cá nhân trên SSA.
Có thể, nếu đáp ứng điều kiện của chương trình. Việc đủ điều kiện và việc thanh toán quyền lợi khi sinh sống ngoài Mỹ có thể phụ thuộc vào tình trạng cá nhân và quy định riêng.
Nghỉ hưu ở Mỹ có bắt buộc phải đủ 65 tuổi không?
Không. Social Security Retirement Benefits thường có thể bắt đầu từ tuổi 62 nếu đủ điều kiện, nhưng nhận sớm sẽ làm giảm mức hưởng hàng tháng. Tuổi nghỉ hưu đầy đủ phụ thuộc năm sinh và có thể là 67 đối với người sinh từ năm 1960 trở đi.
Làm việc 35 năm có phải chắc chắn được tiền hưu cao không?
Không. Công thức có xét 35 năm thu nhập cao nhất sau điều chỉnh, nhưng số tiền vẫn phụ thuộc mức thu nhập trong những năm đó và tuổi bắt đầu nhận tiền. Làm nhiều năm với thu nhập thấp không tự động tạo ra mức quyền lợi cao.
Một số người đủ điều kiện có thể tiếp tục nhận Social Security khi sống ngoài nước Mỹ, nhưng việc thanh toán phụ thuộc quốc tịch, quốc gia cư trú và các quy tắc của SSA. Không nên tự mặc định mọi trường hợp đều được nhận không gián đoạn.
Nếu dự định về Việt Nam lâu dài, bạn nên kiểm tra công cụ Payments Abroad Screening Tool của SSA và các vấn đề liên quan đến thuế, Medicare, tình trạng thường trú trước khi quyết định.
Vợ hoặc chồng không đi làm có được hưởng lương hưu không?
Có thể đủ điều kiện hưởng quyền lợi phối ngẫu theo hồ sơ của người kia nếu đáp ứng yêu cầu của SSA. Quyền lợi này có điều kiện và cách tính riêng, không phải một khoản tự động dành cho mọi người đã kết hôn.
Lời khuyên của Diệp: Đừng chờ đến gần tuổi nghỉ hưu mới tính
Với người Việt định cư tại Mỹ, nhất là những ai sang đây khi đã ở tuổi trung niên, chuyện nghỉ hưu có thể đến sớm hơn chúng ta nghĩ.
Có người dành những năm đầu để học tiếng Anh, tìm việc, mua xe, ổn định nhà ở và lo cho con cái. Đến khi cuộc sống đã bớt bận rộn, nhìn lại mới thấy mình chỉ còn một khoảng thời gian nhất định để tích lũy cho tuổi già.
Điều Diệp muốn chia sẻ là đừng chỉ quan tâm mỗi tháng mình kiếm được bao nhiêu, mà nên biết những năm làm việc đó đang tạo ra quyền lợi hưu trí như thế nào.
Nếu mới sang Mỹ, hãy tìm hiểu Social Security credits. Nếu đã đi làm nhiều năm, hãy kiểm tra Earnings Record. Nếu sắp nghỉ hưu, hãy so sánh việc nhận tiền ở tuổi 62, tuổi nghỉ hưu đầy đủ và tuổi 70 dựa trên hoàn cảnh của chính mình.
Cũng đừng xem Social Security là nguồn tiền duy nhất cho tuổi già. Tiền tiết kiệm, các tài khoản hưu trí khác, chi phí nhà ở và nhu cầu y tế đều ảnh hưởng đến mức sống sau khi nghỉ làm.
Với Diệp, hiểu cách tính lương hưu không chỉ để biết sau này mỗi tháng được bao nhiêu USD. Quan trọng hơn, đó là cách giúp gia đình chuẩn bị cho một giai đoạn cuộc sống ít áp lực tài chính và chủ động hơn.
Nếu cần tìm hiểu thêm về bảo hiểm y tế khi nghỉ hưu, bạn có thể đọc bài Lương hưu và Medicare ở Mỹ trên Blog Định Cư.
Nguồn tham khảo chính thức:
Bài viết được biên soạn dựa trên thông tin của Social Security Administration, cập nhật dữ liệu năm 2026.
- SSA – Social Security Credits: https://www.ssa.gov/planners/credits.html
- SSA – Công thức tính PIA: https://www.ssa.gov/OACT/COLA/piaformula.html
- SSA – Lương hưu và 35 năm thu nhập: https://www.ssa.gov/benefits/retirement/planner/stopwork.html
- SSA – Nghỉ hưu sớm hay muộn: https://www.ssa.gov/OACT/ProgData/ar_drc.html
- SSA – Kiểm tra mức lương hưu dự kiến: https://www.ssa.gov/prepare/get-benefits-estimate
- SSA – Thông tin Social Security năm 2026: https://www.ssa.gov/cola/factsheets/2026.html
- SSA – Tài khoản my Social Security: https://www.ssa.gov/myaccount/
- SSA – Nhận quyền lợi khi sống ngoài Mỹ: https://www.ssa.gov/international/payments_outsideUS.html
Lưu ý: Các ví dụ trong bài chỉ nhằm giải thích cách tính, không phải mức quyền lợi được SSA xác nhận cho một cá nhân. Công thức, giới hạn thu nhập, tuổi nghỉ hưu, khấu trừ và điều kiện nhận quyền lợi có thể khác theo năm sinh và hồ sơ cá nhân. Bạn nên sử dụng tài khoản SSA hoặc liên hệ cơ quan có thẩm quyền để xác minh trước khi quyết định thời điểm nghỉ hưu.
Jenny Ngô Diệp
Jenny Ngô Diệp — gốc Huế, du học rồi định cư tại Houston, Texas từ năm 2018. Mình viết Blog Định Cư để chia sẻ trải nghiệm thật của một người Việt đã tự đi qua hành trình sang Mỹ: chuẩn bị hồ sơ, ổn định cuộc sống và hòa nhập cộng đồng. Các bài viết là kinh nghiệm cá nhân, không phải tư vấn pháp lý — mọi thông tin về visa/luật mình đều dẫn nguồn chính thống (USCIS, Bộ Ngoại giao Mỹ) và khuyến nghị bạn kiểm tra lại với luật sư di trú có giấy phép.